你分享的这篇关于宇树科技(文中推测为“人形机器人第一股”)上市后股价剧烈波动的文章,确实提供了一个非常清晰的视角来理解这类热门新股的估值回归过程。它没有将股价下跌简单归因于“阴谋”或“做空”,而是从市场机制、公司基本面和产业现实三个维度进行了深入剖析。
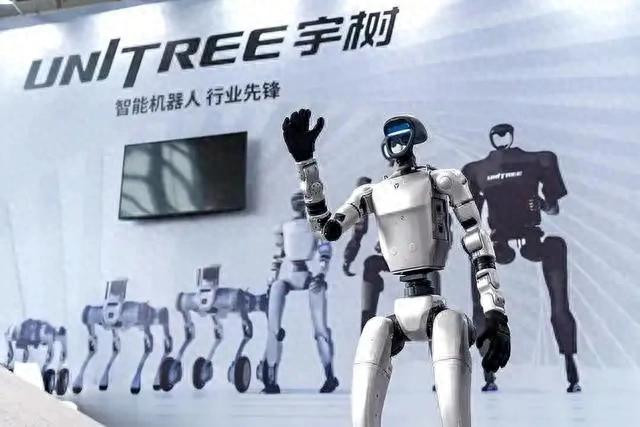
下面我为你梳理了文章的核心脉络和关键信息,并用一个流程图来直观展示宇树科技股价波动的多重因素:
flowchart LR
A[宇树科技股价波动因素分析] --> B[市场层面
高估值与筹码结构]
A --> C[公司层面
创始人理性发声]
A --> D[产业与外部环境
技术现实与国际政策]
subgraph B [市场层面:高估值与筹码结构]
B1[ 极高申购热度
申购倍数8288.82倍]
B2[ 首日流通盘极小
仅占总股本7.44%]
B3[ 边际交易决定市值
少量高价成交推高总市值]
B4[ 巨大获利盘涌出
首日换手率85.28%]
end
subgraph C [公司层面:创始人理性发声]
C1[ 王兴兴坦诚产业瓶颈
泛化能力不足]
C2[⏳ 给出务实时间表
实现“ChatGPT时刻”需2-10年]
C3[⚖️ 修正市场预期
技术落地需时间而非故事]
end
subgraph D [产业与外部环境:技术现实与国际政策]
D1[ 机器人技术远未成熟
效率低于人类,需重新训练]
D2[ 美国FCC管制风险
新设备认证困难,影响未来美国市场]
D3[ 融券数据为0
无证据支持大规模做空]
end
B --> E[ 市场估值必然修正]
C --> E
D --> E
E --> F[ 核心结论:
非“做空”导致,而是市场从“极度乐观”回归“理性认知”的必然过程]
一、数据背后的真相:为何“融券为0”依然大跌?
文章最核心的亮点之一,是通过数据打破了“有神秘空头砸盘”的猜测。其逻辑如下:
二、上市首日:为何市值能瞬间膨胀7.3倍?
宇树科技上市首日的表现堪称“魔幻”,其背后的机制至关重要:
极高的市场热情与稀缺性:
“人形机器人第一股”的标签本身就具有极强的稀缺性和话题性。
网上申购倍数高达8288.82倍,意味着约8288份资金才能抢到1份中签,足见市场热情之高。这为上市首日的爆炒奠定了基础。
关键的“筹码结构”设计:
公司总股本约4.04亿股,但首批上市的流通股仅约3008万股,占比仅7.44%。
这意味着,市场上真正可供交易的筹码非常少。用极少的资金就能对股价产生巨大的影响。
市值计算公式是“股价 × 总股本”。当少量流通股在极端买盘下推高价格,就会按比例放大总市值,从而产生“数百亿市值只用了几亿资金撬动”的惊人效果。
巨大的获利回吐压力:
首日收盘价较发行价(150.80元)上涨超460%。
网下配售股份中约九成无锁定期。这意味着大量低成本中签资金和机构在首日拥有巨大的浮盈兑现空间。
高达85.28%的首日换手率清晰地表明,绝大部分可交易的筹码在上市第一天就已经发生了剧烈交换,大量原始中签者选择了落袋为安,这直接压制了后续股价。
️ 三、王兴兴的“关键一刀”:理性发声降温预期
文章点出了一个非常有趣且关键的点:宇树科技创始人王兴兴在上市次日的理性发言,可能加速了市场的回归。
与资本市场的“传统剧本”背道而驰:通常,新上市公司高管会极力描绘美好未来。但王兴兴在2026世界机器人大会上坦诚指出了行业当前的瓶颈:
具身智能的泛化能力严重不足:机器人难以适应新环境、新任务,效率低于人类,每次新任务都需要重新训练。
给出极其务实的时间表:认为实现机器人真正进入家庭、完成80%任务的“ChatGPT时刻”,快则2-3年,慢则可能需要5-10年。这番话无疑给极度乐观的市场预期泼了一盆冷水。
为什么这一刀是“关键”的?
这不是“唱衰”,而是对技术发展规律的尊重和对投资者的负责。
它迫使市场重新审视:支付了对应十年甚至更远未来的估值,是否需要更长时间来兑现? 当公司最了解技术本质的人站出来说“路还很长”,市场没有理由继续保持狂热。
这体现了企业家的务实精神,而非为了股价迎合市场。这种“理性”对长期健康发展是好事,但对短期股价则是“降温剂”。
四、不可忽视的外部挑战:美国FCC管制
文章也客观指出了宇树科技面临的真实外部风险:
美国FCC管制:2026年7月28日,美国FCC将“外国生产的先进机器人设备”列入“Covered List”(受管制清单)。
潜在风险:
现有产品(如G1、H1等)已获FCC认证,暂时可继续在美销售。
未来新机型若无法获得特定豁免或有条件批准,将无法获得FCC认证,进而无法进入美国市场。
影响程度:宇树科技境外收入占比超过40%,美国市场是其重要收入来源之一。这构成了长期的、真实的经营风险,需要持续关注其应对策略。
如何理解这个风险与股价下跌的关系?
这个风险是长期性的、宏观层面的,它会影响公司未来的市场空间和估值逻辑,但很难解释短短9天内近50%的剧烈暴跌。暴跌更直接的原因依然是前文所述的估值回归和预期修正。FCC管制更像是一个中长期需要关注的“利空因素”,它叠加在技术现实之上,共同强化了市场回调的预期。
五、总结与启示:从宇树案例中看懂什么?
“人形机器人第一股”的暴跌,非“做空”所致,而是“价值回归”:这更像是一个市场从“极度乐观”回归“理性认知”的必然过程。极端的估值、稀缺的筹码、巨大的获利盘,加上公司本身对技术周期的坦诚,共同促成了这次剧烈调整。
警惕“流动性溢价”与“故事估值”:任何被赋予“革命性”、“稀缺性”标签的新股,在上市初期都可能面临类似的情况。短期的疯狂往往不等于长期价值。投资时需冷静思考,公司是否值这个价,故事是否真能落地。
“真实的世界”更重要:王兴兴的发言提醒我们,技术进步有其自身的节奏和困难,不会因为资本市场的热情而加速。最终,决定股价长期走势的,依然是产品力、技术突破的商业化落地和实实在在的业绩。
关注公司的长期主义:一个企业家在公司股价最高峰时,选择讲真话、讲困难,而不是讲大话、画大饼,这本身可能是一种值得肯定的长期主义态度。它可能短期“得罪”市场,但有利于公司更稳健地发展。
希望以上梳理能帮助你更清晰地理解宇树科技这次股价波动的来龙去脉。投资路上,理解数据背后的逻辑比追逐情绪更重要。
广盛网配资提示:文章来自网络,不代表本站观点。