【提要】文章强调,投资未来产业需兼顾确定性与前沿性,在估值与成长性间寻求平衡,并特别指出了“投人”的重要性,即看重团队的综合素质与互补性。此外,文章还分析了量子计算、可控核聚变等具体赛道的机遇与挑战。
把二级当一级,把一级当二级。这是我一直以来的做法。其中二者共同的要义不仅仅是坚持长期主义那么简单,还有更本质的自由现金流折现模型的理解和应用。
其实这些年我们团队在做一件事,就是通过基金,扎根产业。
跳出传统的价值思路,扎根产业,以解决问题和价值创造的思路,坚持“不卡脖子不投,不稀缺的不投、不领先的不投、不在能力圈不投”的原则,疫情之前,我们通过紫台基金在新能源领域投出了拉普拉斯,疫情之后我们通过茵联基金投出了联讯仪器。今年基金还将有3-4家早期项目即将申报IPO。
最近两年我们茵联基金团队深耕的领域重点是光通信、先进封装和商业航天领域,通过不断和产业专家的交流和互动,我们看到了产业的困难挑战、确认了前沿的技术趋势,发现了领先的创业团队,在三者的交汇点我们锚定了不同的投资机会。
这些机会有些在一级市场表达,有些在二级市场表达——当这些公司的研发方向和进展尚未达到披露的要求,二级市场上根本看不到,我们则可以通过产业深耕获得更为确认的信心。一级市场更为前沿,看到的永远是未来3—5年甚至10年的风景,如果有二级上市公司在做同样的布局,我们对这些团队的前瞻判断也会更加认可。这就是我们想要的【一级、二级联动】:投资研究和产业信息的共享。
其实最近两轮市场机会,包括美股市场,大的机会都在科技方向。这是康波周期决定的,也是时代赋予我们的机会。
当前,全球产业格局正迎来AI驱动与新质生产力引领的系统性重构。我们国家面临种种挑战,破解的根本思路就是发展新质生产力,真正以科技的力量推动整体经济的发展。而发展科技的根本力量就在于股权融资市场的发达。基于此,我们认为在“科技强国”梦想尚未实现的今天,牛市不会结束,未来星辰大海。
对于未来产业,投什么,怎么投,如何判断团队,如何拿捏估值?
在近期西安2026(第十二届)中国科创投资夏季峰会【未来产业投资】论坛上,创投大佬齐聚一堂,就未来产业的投资策略发表了自己的观点,本文对现场嘉宾的观点做了精彩摘要,希望对大家的投资有所启发。
-----------------------
1.关于投资策略
1)杠铃组合:兼顾确定性和前沿性:60%仓位投向确定性更强的标的(国产替代和自主创新这种相对商业化确定的投资布局),40%布局高成长性前沿创新企业。
2)赛道组合:在同一赛道里适当做一些组合,比如在上游先行的、在实验室研发时不可或缺的零部件材料、软件,这些可能率先商业化、实现商业化闭环,组合上要适当搭配。
3)未来产业估值普遍偏高,且多数项目商业化落地路径尚不清晰。这类赛道普遍具备鲜明特征:项目多源自科研院所,创始团队以科学家为主。坚持以终为始的研判逻辑,核心倒推两大关键问题:相关技术落地后是否存在真实市场需求、产品能否实现实际应用。需在成长空间与落地确定性之间寻找平衡。
4)项目确实好时,在现在的市场环境下,估值可以适当放在第二位考虑。如果有能够形成产业协同、特别是能够和被投企业形成联动的项目,优先级会更靠前。(和二级市场不同)
5)无法判断技术路线时,回归团队本身做决策。团队的基础是否扎实、信心是否坚定、科研实力是否过硬。既然无法在单一路径上下注,便从赛道布局的视角来审视和选择企业。(其实投资人押注的是两样东西:1.团队能力的扩展性,2.技术路径跑出的概率)
6)不是所有产业都配得上耐心资本,但未来产业配得上。
7)可验证性越来越弱、信仰性越来越高,是未来产业投资的显著特征。(有人看到才相信,有人相信才看到)
2.关于投资即投人
1)宁投一流团队、二流技术,不投二流团队、一流技术。一流团队可以化腐朽为神奇,沟沟坎坎都能过。
2)看团队看四高:情商高、智商高、财商高、逆商高。
3)团队对了,估值多贵都不差。
4)筛选创始人时,重点考察三项核心素养:
一是对细分领域技术具备长期极致的钻研追求。
二是格局开阔、胸怀坦荡,兼具匠人精神与礼贤下士的包容力。
三是具备搭建互补团队的意识,能够引入职业经理人补齐商业化、运营等能力短板。
投人并非仅投资创始人个体,而是投资完整、均衡的创始团队。
同时,头部赛道优质企业背后往往集结阵容豪华的投资方,可在企业发展全过程输出战略指导、投后赋能等全方位支持。
5)越早成熟的技术路线,天花板反而可能越低。
6)技术路线并存时,分散布局比押注单一更稳妥。
3.关于科学家创业
1)科学家创业者存在鲜明的能力结构特征:技术研发优势突出,在商业化落地、经营节奏把控、市场竞争与长期战略规划层面普遍存在短板。
2)科学家创业者里面真正能成为企业家的凤毛麟角,能否对自己团队有正确的判断是关键。
3)走进无人区,只有知识密度非常高的人才能做这件事。
4)科学家创业越来越“组团式”:灵魂人物+工程CEO+商业化联创,三者缺一不可。
5)投科学家有几个标准,接近90后才投,85后要特别优秀,或者高情商的科学家。90后科学家比70后更容易转型企业家,因为他们对社会的认知保持新鲜和信心。
6)科学家没有共情能力、没有道德底线,技术再强也不投。科学家若把钱乱花还觉得就该这么花,条款上必须有底线约束。
4.关于投后管理
1)投后管理这块,站在公司层面主要有三个方面。一是要主动介入,二是要量力而为(在未来产业方向上给予融资服务、财务管理、法律合规层面的指导),三是不能碰红线(不能干涉日常经营)。
2)投资人可以帮科学家对接客户、找职业经理人,但不能强行改造他的思维和行事方式。
3)投资人不可能比创业者更了解行业、更了解企业自身。赋能而不干预,是产业资本投未来产业的基本边界。
4)估值百亿以上的独角兽,团队里基本都配有资深投资人深度参与经营。
5)共治机制从起手盘就开始建立,决策权从个人决策转变为组织决策。
5.关于周期错配与耐心资本
1)当前布局未来产业的基金,LP以大型保险机构为主。
2)不是期限的问题,而是项目有没有让投资人看到希望的问题。只要项目足够好,投资人一定愿意延长、愿意等待。
3)不能全押未来产业,要在基金里做配置,组合好了才会有回报。
4)永续基金、S基金、接续基金正在成为解决周期错配的主流手段。
5)接力跑是更好的选择:各跑一段,向S基金和并购基金敞开怀抱。
6)地方国资可以算大账,只要企业能给地方产业提供支撑,基金就应永续支持。
6.关于宏观判断
1)以投资的形式推动未来产业,重点是属于国运级、不能输的领域。
2)创投机构要支持中国政府和政策愿意支持的方向。
3)紧跟中国和美国PK的节奏,选择符合“十五五”规划的行业,才可能成功。
4)投资未来产业,需要年轻人去冲,因为他们的语境和对新事物的想象力是上一代不具备的。
7.关于行业机会判断
1)量子计算目前可能是一场万米长跑,现在才跑了一两百米,阶段性的领先并不代表最终能够胜出。超导相对确定性高一点,中性原子后面的路还长,一万步里面走了一百步。
2)量子加速相关环节落地更快,而通用量子计算的周期会更长。落地较快的环节可以作为延伸配置,先让大家看到回报、赚到钱。
3)未来产业包括脑机、合成生物都是交叉学科,不光是一种产品,涉及材料、电气,这个领域里投资是相对分散的,只是方向聚焦在这个赛道,不会说只投单一环节产品。
4)可控核聚变,这项技术与掌握的资金规模有关。可控核聚变对研究能力的要求高,但能投多少个赛道更重要的是看资本规模。如果规模小,就选最容易把握且易商业化的,如果只选一个赛道,就是FRC。
5)更看好赛道上游“卖铲子”类标的,而非终端整机。比如可控核聚变上游核心材料企业:核聚变点火环节会持续消耗该类材料,产品性能可对标欧美同类产品,同时契合国内关键材料自主可控、破解“卡脖子”难题的产业方向。核聚变材料,单是一个辐照钢研发周期就非常长,不能想象得过于简单。
6)量子、可控核聚变,每个方向至少都有四条技术路线在同时推进,而且都还没有收敛。在一个赛道的四条技术路线里选两条重点押注,把它打透、打穿。
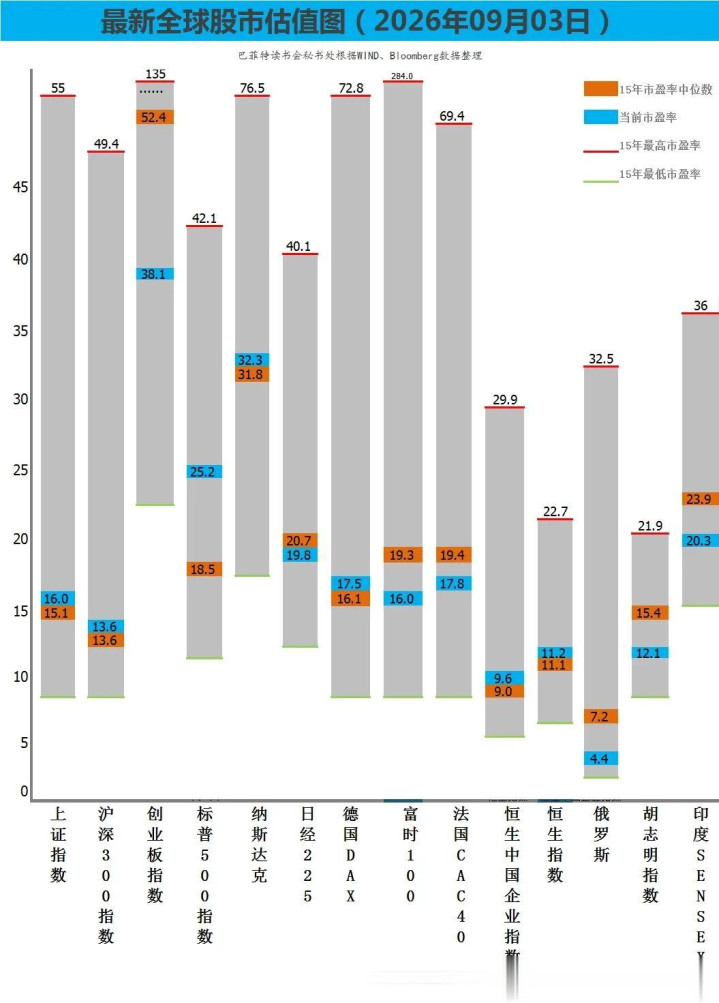
发现价值,提示风险,全球股市估值图每周更新,欢迎指正。
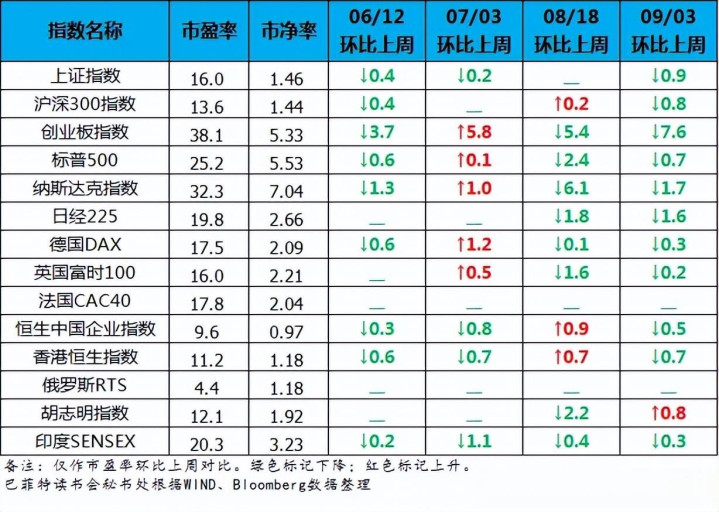
对比07月03日,全球股市市盈率估值:
胡志明指数上涨了0.8;
上证指数下跌了0.9;
沪深300指数下跌了0.8;
创业板指数下跌了7.6;
标普500指数下跌了0.7;
纳斯达克指数下跌了1.7;
日经225指数下跌了1.6;
德国DAX指数下跌了0.3;
英国富时100指数下跌了0.2;
恒生中国企业指数下跌了0.5;
香港恒生指数下跌了0.7;
印度SENSEX指数下跌了0.3。
特别提醒:本文为投资逻辑分享,不构成投资建议。
广盛网配资提示:文章来自网络,不代表本站观点。